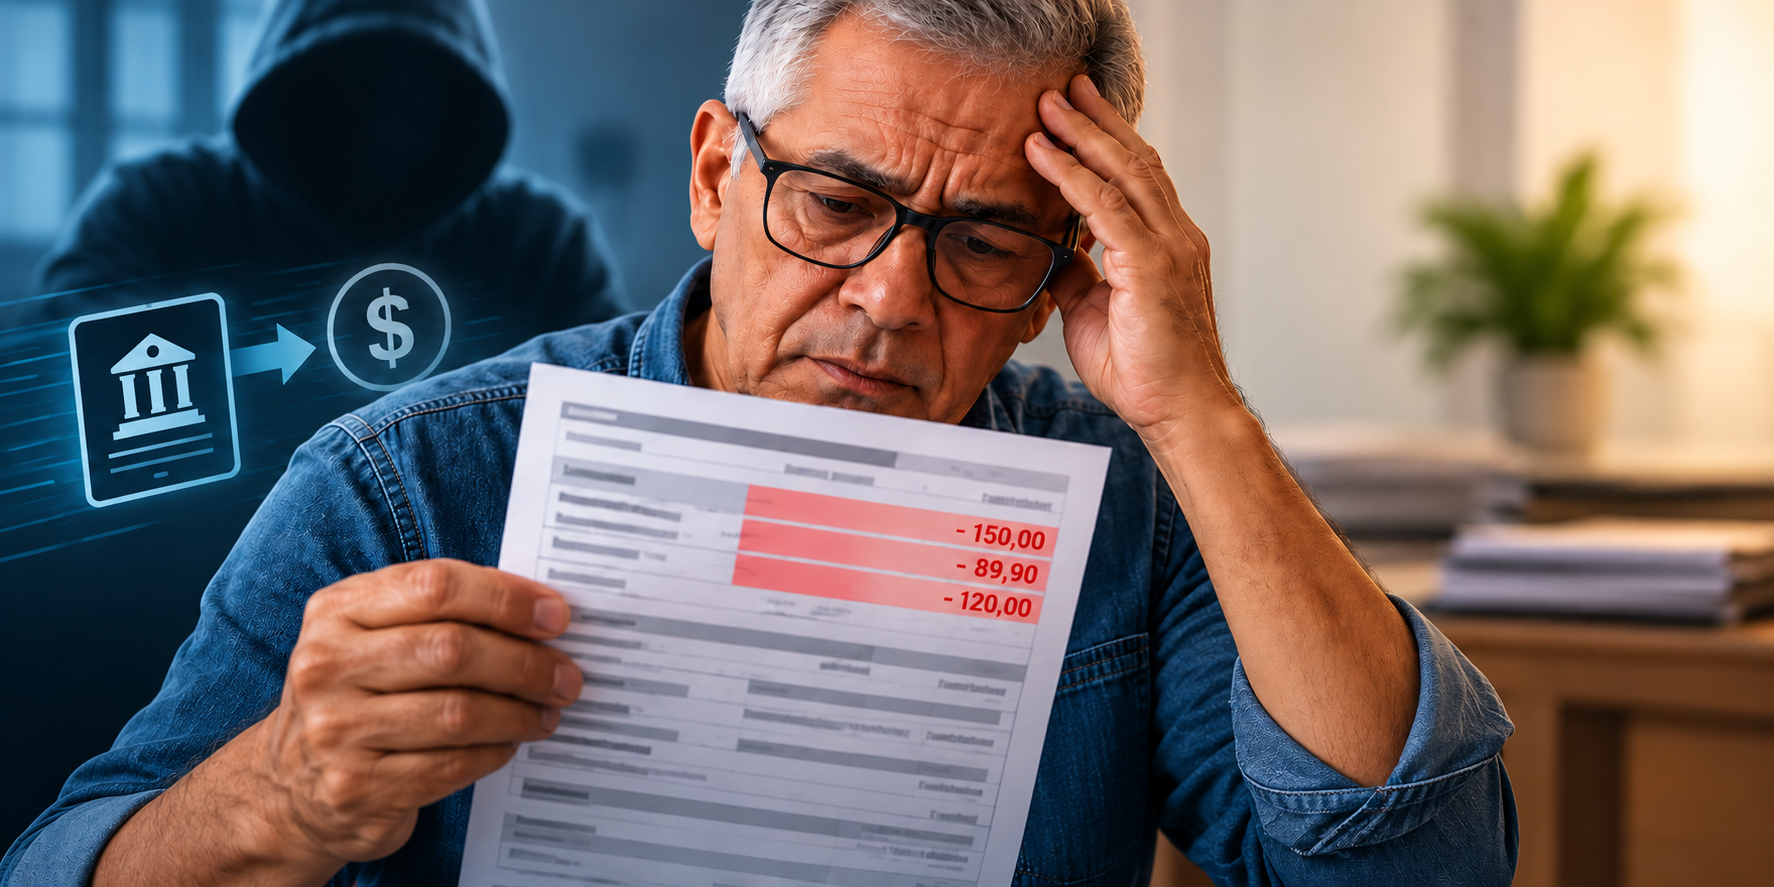
Um projeto em tramitação na Câmara dos Deputados propõe criar no Código Penal uma resposta específica para casos em que descontos fraudulentos são inseridos em folhas de pagamento. A medida trata de situações em que valores são lançados sobre salários ou outras remunerações sem autorização do titular.
A proposta concentra-se na forma como o desconto é criado e registrado na folha. O objetivo do texto é diferenciar a cobrança autorizada de uma operação baseada em fraude, com a previsão de um enquadramento penal próprio para a conduta.
O que está no centro da proposta
O projeto considera a inserção fraudulenta de descontos em folha como uma prática que deve ser tratada de maneira específica pela legislação penal. A alteração sugerida alcança o registro de valores que reduzem a remuneração sem que exista autorização válida para a operação.
Na prática, a discussão envolve o momento em que o desconto passa a aparecer no contracheque ou em outro documento relacionado ao pagamento. Quando o lançamento é resultado de fraude, o valor é retirado da remuneração do trabalhador sem respaldo legítimo.
O texto em análise busca dar tratamento próprio a essa conduta no Código Penal. A proposta, portanto, não trata de todo e qualquer desconto feito sobre a remuneração, mas da inclusão fraudulenta de valores que não deveriam ser cobrados.
Diferença entre desconto autorizado e fraude
Folhas de pagamento podem registrar descontos previstos em lei, decorrentes de decisões judiciais, de contratos ou de autorizações dadas pelo próprio beneficiário. A existência de um desconto, por si só, não caracteriza irregularidade.
O foco do projeto está nos casos em que o lançamento não corresponde a uma autorização legítima. Nessa situação, a folha passa a refletir uma obrigação que não foi validamente assumida pelo trabalhador ou pelo beneficiário da remuneração.
A proposta leva essa diferença para o campo penal. A intenção é que a fraude relacionada ao lançamento do desconto seja identificada por uma previsão própria, em vez de depender apenas de enquadramentos gerais aplicáveis a outras condutas.
Impacto sobre a remuneração
O desconto indevido reduz o valor que chega ao titular da folha. Por isso, a matéria em discussão relaciona a fraude diretamente à proteção do salário e de outras formas de remuneração atingidas pelo lançamento irregular.
O problema descrito no projeto não está apenas no registro administrativo do desconto. A consequência é financeira: o valor indicado na folha deixa de ser recebido por quem tem direito à remuneração, ainda que não tenha autorizado a cobrança.
Ao propor uma regra específica, o texto coloca no centro da análise a relação entre o lançamento fraudulento e a diminuição do pagamento. A previsão pretendida alcança a conduta de quem utiliza a folha para inserir uma cobrança que não deveria existir.
Alteração prevista no Código Penal
A proposta prevê mudança no Código Penal para incluir o enquadramento relacionado à fraude em descontos de folha. Com isso, a discussão deixa de se limitar à existência de um valor irregular no contracheque e passa a considerar a criação fraudulenta do próprio desconto.
O enquadramento específico tem como referência a forma de execução da fraude: a inserção de uma informação que produz efeito direto sobre a remuneração. O texto trata essa prática como uma conduta que deve ser descrita de modo próprio na legislação.
A tramitação ainda depende da análise legislativa nas instâncias da Câmara. Como ocorre com projetos em discussão, o texto pode ser examinado pelos parlamentares antes de uma eventual aprovação e de sua transformação em norma.
O que a proposta não alcança
A medida não se dirige automaticamente a descontos regulares ou previamente autorizados. O ponto apresentado no projeto é a fraude usada para criar ou registrar uma cobrança sem autorização sobre a folha de pagamento.
Também não basta que o titular discorde de um desconto para que a conduta seja considerada, por si só, o crime previsto na proposta. A caracterização discutida no texto depende da existência de fraude na inserção do lançamento, conforme os elementos que venham a ser analisados em cada caso.
Essa distinção é relevante porque a folha pode reunir descontos de naturezas diferentes. A proposta está voltada àqueles que surgem de uma operação fraudulenta e atingem diretamente o valor da remuneração.
Tramitação na Câmara
O projeto está sob análise da Câmara dos Deputados. A tramitação legislativa é a etapa em que o conteúdo da proposta pode ser avaliado, debatido e eventualmente modificado pelos parlamentares.
Durante esse processo, os dispositivos podem receber ajustes antes de uma decisão final. A aprovação pela Câmara, caso ocorra, não encerra necessariamente o processo legislativo, que pode envolver outras etapas previstas para a análise de projetos de lei.
Até a conclusão da tramitação, a regra proposta não altera, por si só, o tratamento atualmente aplicado aos descontos em folha. O que existe é a discussão de uma mudança no Código Penal para criar uma previsão específica sobre a fraude.
Fonte
As informações são da Agência Câmara de Notícias.